 Sertifikat Halal Pembiayaan Syariah UMKM: Akses Modal Kerja 2026
Hubungan Mutlak Kepatuhan Halal dan Sektor Keuangan Islam
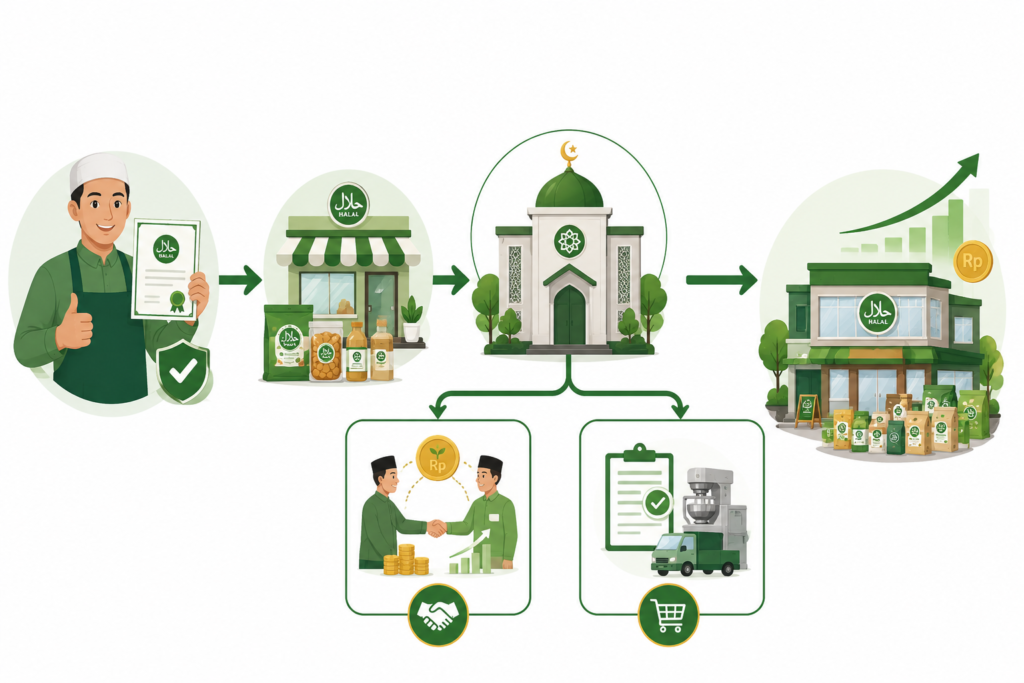
Banyak pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) mengira bahwa sertifikasi halal hanyalah urusan labelisasi kemasan untuk menarik konsumen Muslim. Dalam praktiknya, kegunaan dokumen ini jauh melampaui strategi pemasaran ritel. Memasuki pertengahan tahun 2026, kepemilikan sertifikat halal telah terintegrasi secara struktural dengan sistem penilaian risiko (risk assessment) di industri perbankan syariah nasional.
Lembaga keuangan syariah memiliki tanggung jawab fidusia dan spiritual untuk memastikan bahwa setiap rupiah dana nasabah yang disalurkan tidak mengalir ke aktivitas yang melanggar syariat. Berdasarkan kondisi aktual di lapangan, UMKM yang mengajukan tambahan modal kerja sering kali menghadapi penolakan administratif bukan karena prospek bisnisnya buruk, melainkan karena absennya jaminan produk halal pada objek usaha mereka.
Sertifikat halal adalah dokumen resmi yang diterbitkan oleh BPJPH Kemenag sebagai bukti otentik bahwa proses produksi, bahan baku, hingga fasilitas penanganan produk pelaku usaha telah memenuhi standar kehalalan yang sah. Tanpa dokumen ini, ekosistem keuangan Islam tidak dapat memproses pembiayaan karena adanya risiko cacat akad secara hukum fikih.
Mengapa Perbankan Syariah Mewajibkan Sertifikat Halal?
Perbankan syariah beroperasi di bawah pengawasan ketat Dewan Pengawas Syariah (DPS) dan Otoritas Jasa Keuangan. Setiap produk pembiayaan yang dikucurkan wajib terbebas dari unsur maghrib (maysir, gharar, dan riba) serta objek yang haram litihihi (haram zatnya) maupun haram lighairihi (haram cara perolehannya).
Yang sering terjadi di lapangan adalah bank syariah harus melakukan mitigasi terhadap shariah non-compliance risk (risiko ketidakpatuhan syariah). Jika sebuah industri makanan olahan berskala kecil menggunakan bahan kritis yang belum bersertifikat—seperti gelatin, perisa, atau bahan pengemulsi impor—maka status kesucian output produksinya menjadi diragukan (syubhat).
“Ketidakpastian status halal suatu komoditas dapat membatalkan keabsahan aliran keuntungan yang dibagi hasilkan. Oleh karena itu, sertifikat halal dari BPJPH kini diposisikan setara dengan dokumen legalitas fundamental lainnya seperti NIB (Nomor Induk Berusaha) dan NPWP dalam proses due diligence perbankan,” menurut pernyataan resmi analis finansial komite komersial syariah nasional.
Analisis Skema Mudharabah: Kehalalan Pendapatan Sebagai Penentu Bagi Hasil
Mudharabah adalah akad kerja sama usaha antara pemilik modal (shahibul maal) yang menyediakan seluruh modal dan pengelola usaha (mudharib) dengan porsi bagi hasil (nisbah) yang disepakati di awal. Dalam skema ini, bank syariah membiayai proyek UMKM secara penuh.
Rasio keamanan investasi pada akad mudharabah sangat bergantung pada integritas operasional mitra. Jika UMKM tidak memiliki sertifikat halal yang valid, risiko operasional bank meningkat tajam karena potensi penutupan usaha oleh satgas pengawas produk halal atau boikot konsumen secara massal. Lebih dari itu, pendapatan yang dihasilkan dari produk non-halal dinilai cacat secara syariat, sehingga tidak dapat diakui sebagai keuntungan (ribhun) yang bersih untuk dibagi hasilkan kepada bank dan nasabah introduksi.
Analisis Skema Murabahah: Memastikan Objek Pengadaan Bebas Unsur Haram
Berbeda dengan mudharabah, skema murabahah menggunakan prinsip jual beli. Murabahah adalah transaksi penjualan barang dengan menyatakan harga perolehan dan keuntungan (margin) yang disepakati oleh penjual dan pembeli. Skema ini paling sering digunakan UMKM untuk pengadaan mesin produksi atau bahan baku.
Dalam akad ini, perbankan syariah bertindak sebagai penyedia barang yang membelikan kebutuhan UMKM terlebih dahulu. Untuk memahami bagaimana sertifikat halal memengaruhi kedua skema ini, mari pelajari tabel perbandingan teknis di bawah ini:
Langkah Taktis UMKM Mengajukan Pembiayaan Syariah Menggunakan Sertifikat Halal
Berdasarkan kondisi aktual di lapangan, integrasi dokumen yang rapi akan mempercepat proses pencairan modal kerja syariah hingga 40% lebih cepat melalui jalur ekspres (fast-track). Pelaku usaha harus mengikuti urutan prosedural berikut agar pengajuan permodalan berjalan mulus:
-
Penyusunan Portofolio Legalitas Dasar: Pastikan NIB berbasis risiko Anda telah aktif di sistem OSS dan alamat fasilitas produksi sinkron dengan data administratif.
-
Sertifikasi Rantai Pasok Melalui Sihalal: Daftarkan produk Anda ke portal
ptsp.halal.go.iduntuk mendapatkan sertifikat halal BPJPH. Dokumen ini yang akan menjadi jaminan jaminan produk halal tertulis bagi pihak komite pembiayaan bank. -
Pemisahan Rekening Operasional: Buat rekening koran khusus pada bank syariah tujuan untuk membuktikan transparansi arus kas operasional usaha Anda.
-
Pengajuan Berkas Modal Kerja: Ajukan pembiayaan dengan melampirkan cetakan sertifikat halal digital sebagai berkas utama penilai agunan non-fisik. Komite bank syariah akan memvalidasi nomor ID halal Anda secara langsung melalui integrasi API sistem Sihalal.
FAQ Section
1. Mengapa bank syariah tetap menolak pembiayaan UMKM meskipun sudah memiliki sertifikat halal? Sertifikat halal adalah prasyarat kesesuaian syariah (shariah compliance), namun bukan satu-satunya faktor penentu. Bank syariah tetap melakukan analisis kredit konvensional yang mencakup aspek kelayakan finansial, riwayat kolektibilitas perbankan (SLIK OJK), kemampuan membayar (repayment capacity), dan jaminan fisik jika dipersyaratkan oleh regulasi internal bank.
2. Apakah sertifikat halal skema Self-Declare (Gratis/Sehati) diakui untuk pengajuan modal perbankan? Ya, diakui secara penuh. Sertifikat halal yang diterbitkan oleh BPJPH melalui jalur self-declare memiliki kekuatan hukum yang setara dengan jalur reguler. Lembaga keuangan syariah memperlakukan dokumen digital ini sebagai bukti otentik kepatuhan hukum tanpa membedakan metode audit hulu produksinya.
3. Bagaimana jika bahan baku yang ingin saya beli dengan akad Murabahah belum memiliki sertifikat halal? Bank syariah umumnya akan menolak membiayai pengadaan bahan baku spesifik tersebut jika bahan tersebut termasuk dalam daftar komoditas kritis (seperti daging olahan atau senyawa kimia kompleks). Solusinya, Anda harus mencari pemasok (supplier) alternatif yang telah mengantongi sertifikat halal resmi dari BPJPH Kemenag agar akad jual beli murabahah dapat diproses.
4. Apakah pembiayaan dari tekfin (fintech) syariah juga mewajibkan sertifikat halal untuk UMKM? Ya, sebagian besar platform tekfin syariah resmi yang berizin OJK menerapkan aturan ketat yang serupa dengan perbankan konvensional syariah. Bahkan, digitalisasi pada platform tekfin menuntut validasi otomatis, di mana pelaku usaha wajib menginput nomor sertifikat halal untuk membuka batas pembiayaan (credit limit) yang lebih tinggi.
Kesimpulan
Kepemilikan sertifikat halal bukan lagi sekadar instrumen pemenuhan kewajiban regulasi jaminan produk halal menjelang tenggat Wajib Halal 2026. Lebih dari itu, dokumen resmi terbitan BPJPH ini bertindak sebagai kunci utama yang membuka pintu likuiditas dan pembiayaan modal kerja syariah melalui akad-akad strategis seperti mudharabah dan murabahah. Dengan mengantongi kepatuhan halal yang valid, pelaku UMKM tidak hanya membersihkan lini bisnis dari risiko spiritual, melainkan juga membangun kredibilitas korporasi yang kokoh di mata lembaga keuangan Islam global.
Amankan pertumbuhan bisnis Anda dengan mengajukan sertifikasi halal sekarang juga melalui sistem Sihalal Kemenag, lalu konsultasikan kebutuhan modal kerja Anda ke jaringan perbankan syariah terdekat untuk akselerasi bisnis yang berkelanjutan dan penuh berkah.